原文标题:《调度后,红十月——申万宏源策略一周转头预测(25/09/22-25/09/27)》 本文作家:傅静涛、王胜 开端:申万宏源 申万宏源暗示, 面前市集正处于牛市中的小级别调度波段,中期无系统性风险,估量“红十月”行情将在战略预期与科技催化共振下张开;2026年春季前科技产业催化将握续多于顺周期,结构性行情有望延续至来岁一季度。 一、A股小级别调度波段未甩掉的判断正在考证。中期莫得下行风险,短期调度也不是大级别。调度达成后,“红十月”是未必率:长久战略布局期支配,科技催化仍在延续,短期
原文标题:《调度后,红十月——申万宏源策略一周转头预测(25/09/22-25/09/27)》
本文作家:傅静涛、王胜
开端:申万宏源
申万宏源暗示, 面前市集正处于牛市中的小级别调度波段,中期无系统性风险,估量“红十月”行情将在战略预期与科技催化共振下张开;2026年春季前科技产业催化将握续多于顺周期,结构性行情有望延续至来岁一季度。
一、A股小级别调度波段未甩掉的判断正在考证。中期莫得下行风险,短期调度也不是大级别。调度达成后,“红十月”是未必率:长久战略布局期支配,科技催化仍在延续,短期关连磋商性价比调度可能很快到位
调度正在演绎,咱们领导,短期不会出现大级别调度,核心是中期莫得真实的下行风险。25H2经济尚待改善 + 战略尚待进一步发力,不会影响到26年中有供需样子进取拐点的预期。好意思国关税扰动再次出现,但只须好意思国无法将商业摩擦的休止墙诞生在中国和中国经贸伙伴之间,好意思国关税扰动对A股的增量影响就会有限。另外,牛市叙事还有纵深,时辰一经是全面牛市的一又友,现阶段如故“牛市不怕等”的阶段,核心是面前处于住户增配权利 + 周期性基本面改善的底部,后续惟有“持续磨底”和“旯旮改善”两种可能。
调度后,“红十月”是未必率:1. 10月又是一个要道的战略布局窗口,调度达成后,更有意于成本市集预期稳中有升。2. 评估潜在催化开端,动态念念考市集变化。咱们以为,顺周期催化还需恭候,需求侧要点看26年新一轮“战略底”到“经济底”的推演,供给侧26年中供给出清。但25Q4顺周期催化相对乏善可陈。而科技产业催化仍在趋势中,国外AI 产业趋势进取,尚未波及限制,国内AI产业趋势相通在不断卓著。面前本就处于科技产业亮点不断加多的周期,9月调度周期以来,小级别的结构亮点不断。10月产业亮点和长久 战略布局共振,结构热度可能从头升温。3. 跟着短期调度节拍加速,性价比设想的下行也 加速,周度级别的调度,可能就会使得总体短期性价比权贵改善,“红十月”行情可能在初步消化了短期性价比问题后张开。
二、中期市集预测:2026 年春季前,科技产业催化权贵多于顺周期催化的样子不变,同期,科技成长可能会有中短期性价比问题,但距离长久性价比低位还有差距。科技成长可 能延续趋势行情,最终演绎到长久低性价比区域。
2026年春季可能是阶段性高点(结构性行情的高点),彼时 A 股市集可能濒临三个问题的挑战:
1. 需求侧要道考证期到来,供给增速回到低位后,供需样子容易改善,但若是需求偏弱如故可能推迟(不会“证伪”只可“推迟”)供需样子拐点。2.新增结构亮点可能还需要恭候,国内科技产业趋势决定性催化 + 反内卷遵循考证期到来都需要时辰,26年春季可能仍是短少新干线状态。3. 科技产业趋势行情的长久性价比可能来到低位(酷似 2013 年底的创业板和2019年底的食物饮料),行情演绎可能因此参加一个中期休整期。
2026年春季可能是阶段性高点,未必率不是2026年全年高点,更不是本轮全面牛市的高点。牛市还有纵深,跟着时辰的推移,全面牛市演绎的条件会越来越充分。
三、后续结构预测:科技成长趋势性占优,科技里面上下切换遵循好于成长价值之间的上下切换。
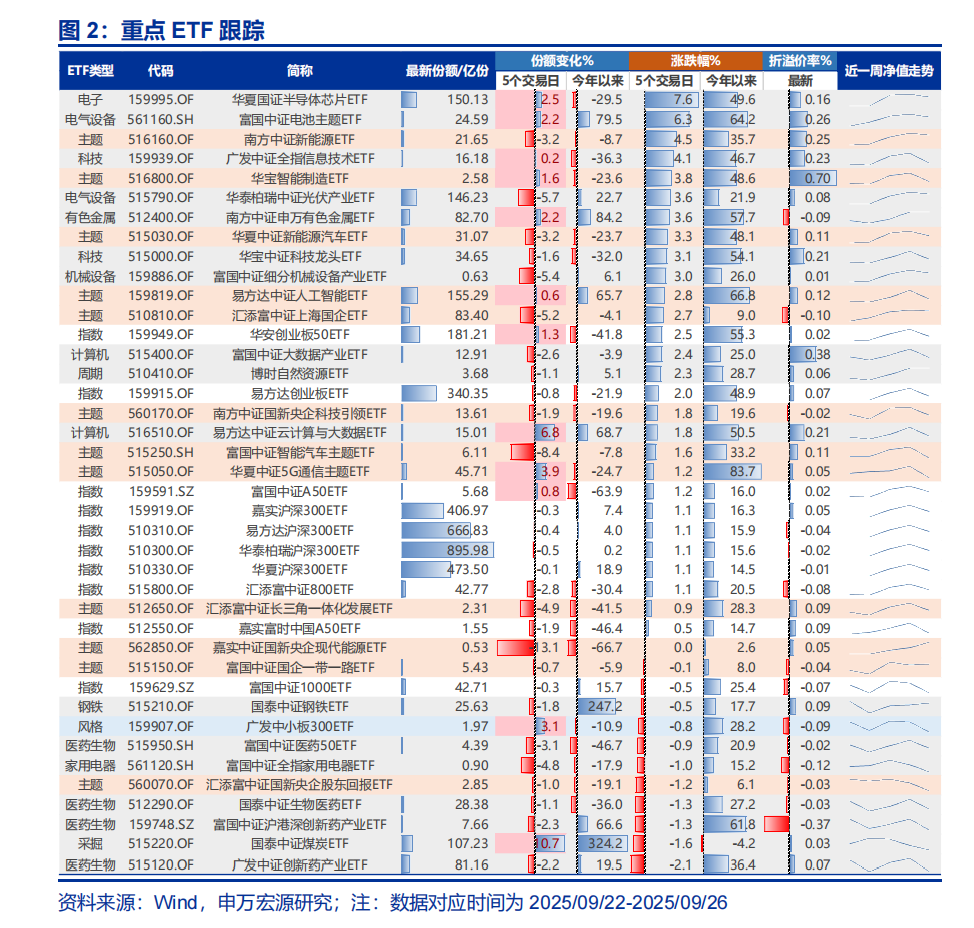
后续有新催化的新增景气标的仍会有高弹性,一经积累一定涨幅的科技板块(国外算力、蜕变药,储能、固态电板、特斯拉机器东说念主,光刻机),中期行情还有空间。反内卷是结构牛向全面牛回荡的要道结构,是迫切的中期结构(光伏和化工)。港股中期预测不变,中期港股可能持续受益于“特朗普降息看涨期权”不断强化 + 新经济产业趋势发酵,港股龙头代表性强。
一、A 股小级别调度波段未甩掉的判断正在考证。中期莫得下行风险,短期调也不是大级别。调度达成后,“红十月”是未必率:长久战略布局期支配,科技催化 仍在延续,短期性价比调度可能很快到位。
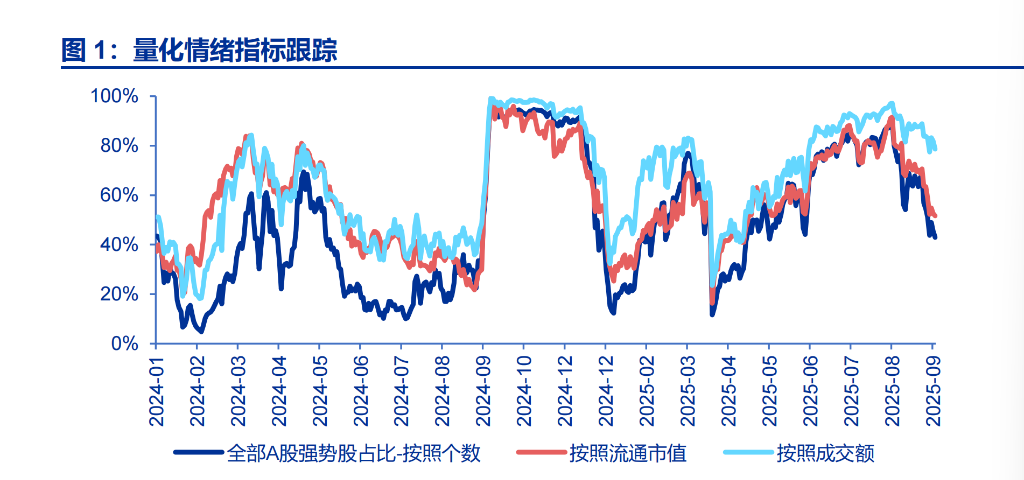
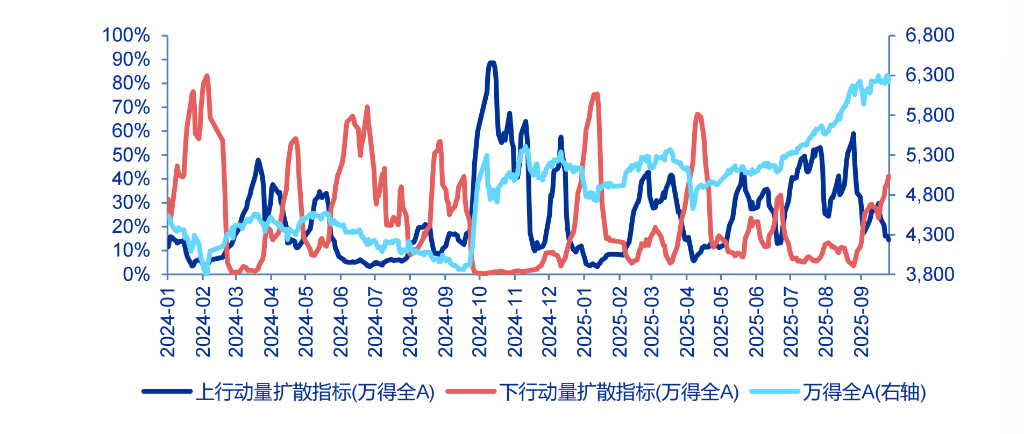
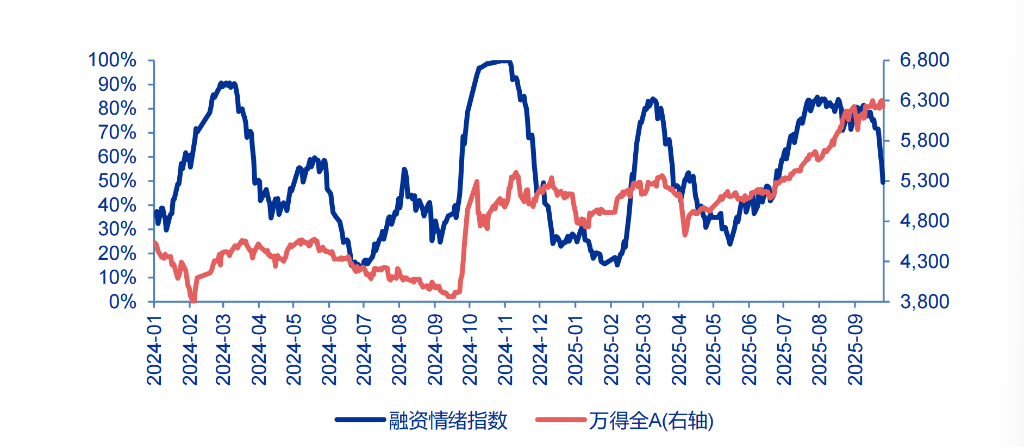
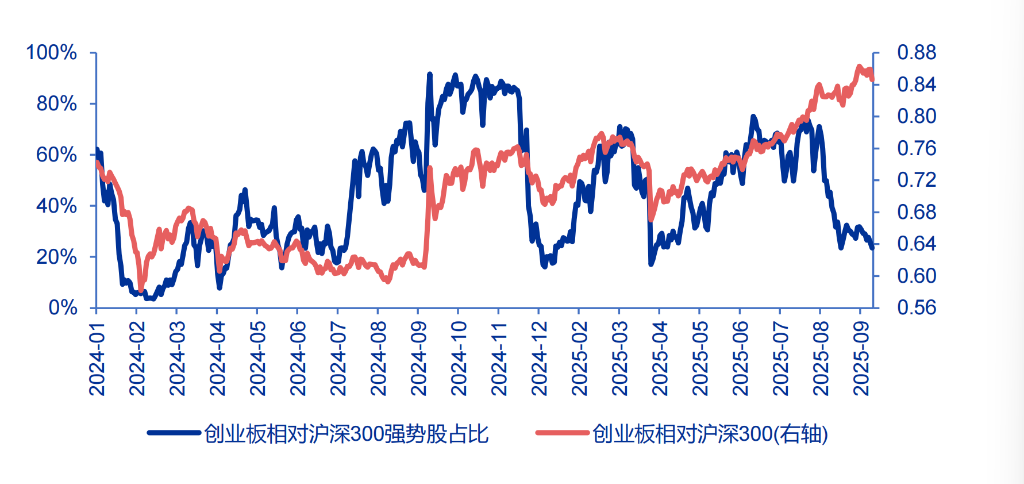
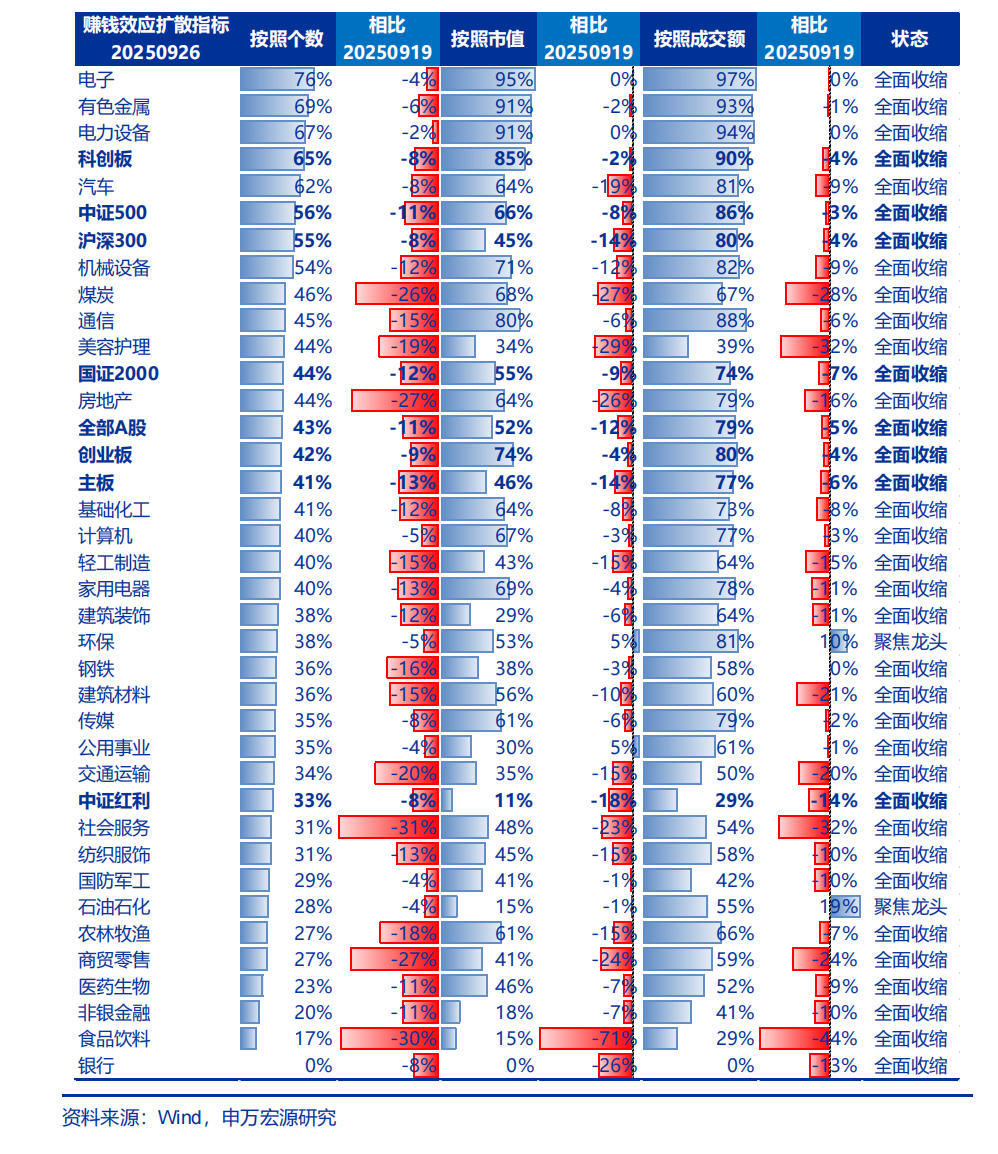
咱们上周领导了,短期市集仍处于 9 月初以来的小级别调度波段中,本周市集延续调度。调度的核心是,市集对鼓吹指数核心再上台阶的结构干线,尚未造成共鸣。科技结构牛的空间和时辰都有限,成为了短期的一致预期。这使得市集上行受阻,开动消化性价比问题,演绎调度行情。调度正在演绎,咱们领导,短期不会出现大级别调度,核心是中期莫得真实的下行风险。25H2经济尚待改善 + 战略尚待进一步发力,不会影响到26年中有供需样子进取拐点的预期。好意思国关税扰动再次出现,但只须好意思国无法将商业摩擦的休止墙诞生在中国和中国经贸伙伴之间,好意思国关税扰动对 A 股的增量影响就会有限。另外,牛市叙事还有纵深,时辰一经是全面牛市的一又友,现阶段如故“牛市不怕等”的阶段,核心是面前处于住户增配权利 + 周期性基本面改善的底部,后续惟有“持续磨底”和“边 际改善”两种可能。调度后,“红十月”是未必率:
1. 10月又是一个要道的战略布局窗口,调度达成后,更有意于成本市集预期稳中有升。
2. 评估潜在催化开端,动态念念考市集变化。咱们以为,顺周期催化还需恭候,需求侧要点看26年新一轮“战略底”到“经济底”的 推演,供给侧26年中供给出清。但25Q4顺周期催化相对乏善可陈。而科技产业催化仍在趋势中,国外AI产业趋势进取,尚未波及限制,国内AI产业趋势相通在不断卓著。面前本就处于科技产业亮点不断加多的周期,9月调度周期以来,小级别的结构亮点不断。10月产业亮点和长久战略布局共振,结构热度可能从头升温。
3. 跟着短期调度节拍加速,性价比设想的下行也加速,周度级别的调度,可能就会使得总体短期性价比权贵改善,“红十月”行情可能在初步消化了短期性价比问题后张开。
二、中期市集预测:2026年春季前,科技产业催化权贵多于顺周期催化的样子不变,同期,科技成长可能会有中短期性价比问题,但距离长久性价比低位还有差距。
科技成长可能延续趋势行情,最终演绎到长久低性价比区域。2026年春季可能是阶段性高点(结构性行情的高点),彼时A股市集可能濒临三个 问题的挑战:
1. 需求侧要道考证期到来,供给增速回到低位后,供需样子容易改善,但若是需求偏弱如故可能推迟(不会“证伪”只可“推迟”)供需样子拐点。
2. 新增结构亮点可能还需要恭候,国内科技产业趋势决定性催化 + 反内卷遵循考证期到来都需要时辰,26年春季可能仍是短少新干线状态。
3. 科技产业趋势行情的长久性价比可能来到低位(酷似2013年底的创业板和2019年底的食物饮料),行情演绎可能因此参加一个中期休整期。
2026年春季可能是阶段性高点,未必率不是 2026 年全年高点,更不是本轮全面牛市的高点。牛市还有纵深,跟着时辰的推移,全面牛市演绎的条件会越来越充分。
三、后续结构预测:科技成长趋势性占优,科技里面上下切换遵循好于成长价值 之间的上下切换。
后续有新催化的新增景气标的仍会有高弹性,一经积累一定涨幅的 科技板块(国外算力、蜕变药,储能、固态电板、特斯拉机器东说念主,光刻机),中期行情还有空间。反内卷是结构牛向全面牛回荡的要道结构,是迫切的中期结构(光伏和化工)。 港股中期预测不变,中期港股可能持续受益于“特朗普降息看涨期权”不断强化 + 新 经济产业趋势发酵,港股龙头代表性强。
2026春季前,科技成长催化可能握续多于顺周期催化,看好科技成长趋势性占优。科技里面高切低、板块轮动是常态,但成长价值之间的高切低行情,很难趋势性演绎。后续有新催化的新增景气标的,仍会有高弹性。汉典经发酵了一定乐不雅预期的标的,中期仍有王人备收益空间,包括国外算力、蜕变药,储能、固态电板、特斯拉机器东说念主,光刻机,仍有产业趋势叙事发酵空间。 反内卷是中期结构牛向全面牛回荡的要道结构。持续领导,反内卷末端要点关切 各人市占率高的光伏和化工,通过并购化债 → 行业聚拢度擢升 → 鼓吹价钱定约,调解挺价。中期持续看好港股,9月降息达成后,后续降息预期出现扰动。而特朗普对好意思联储影响力擢升才是中期核心叙事,“特朗普降息看涨期权”迟缓造成,宽货币、弱好意思元、强黄金和什物质产,这组成港股中期支握身分,也会支握黄金和其他有色金属中期行情。同期,中期港股会持续受益于产业趋势发酵 + 港股龙头代表性强。
风险领导及免责条件
市集有风险,投资需严慎。本文不组成个东说念主投资提议,也未有计划到个别用户特等的投资方针、财务景象或需要。用户应试虑本文中的任何认识、不雅点或论断是否相宜其特定景象。据此投资,背负自夸。
 海量资讯、精确解读,尽在新浪财经APP
背负裁剪:刘万里 SF014万博manbext网站登录app官网